Manual da Declaração Eletrônica de Regimes Específicos
1) OBJETIVO
Este manual apresenta as principais normas operacionais, técnicas e estruturais da DeRE, abordando seus conceitos, contribuintes obrigatórios, eventos, pré-requisitos, regras de validação e retornos de processamento no Ambiente Nacional da Reforma Tributária.
2) INTRODUÇÃO Á DeRE
A DeRE é um novo documento fiscal instituído para viabilizar a apuração do IBS e da CBS, considerando as particularidades de setores cuja aferição não segue exclusivamente a sistemática padrão de débito e crédito. Essa declaração atende situações em que a base de cálculo do tributo não corresponde ao preço da operação, mas depende de apurações complexas envolvendo margens e controles específicos de deduções.
3) ENQUADRAMENTO
O enquadramento da DeRE define quais contribuintes estão sujeitos à entrega da obrigação acessória, de acordo com suas atividades econômicas e o regime tributário aplicável.
3.2 Obrigatoriedade
- Prestadores de serviços financeiros
- Operadoras de planos de assistência à saúde, incluindo:
- Planos de saúde
- Planos funerários
- Planos de saúde animal
- Entidades que explorem concursos de prognósticos
3.3 Dispensa
- Consultores e assessores de investimentos mobiliários
- Corretores e intermediários de:
- seguros
- consórcios
- capitalização
- previdência saúde
- Correspondentes bancários
- Microempreendedor Individual (MEI)
- Pessoas físicas (exceto quando houver atividade econômica habitual)
4) REGRAS OPERACIONAIS
As regras operacionais da DeRE estabelecem os padrões técnicos para geração, validação e transmissão dos eventos, garantindo a padronização dos dados e o correto processamento das informações no Ambiente Nacional da Reforma Tributária.
- Entrega consolidada por CNPJ raiz
- XML padrão (schemas + regras)
- Assinatura digital obrigatória
- Processamento assíncrono (protocolo ≠ recibo)
5) ESTRUTURA DE EVENTOS
A estrutura dos eventos da DeRE organiza as informações de forma padronizada e hierárquica, separando dados cadastrais, apuração e operações, garantindo consistência e facilitando o processamento da obrigação.
- D-1xxx: eventos cadastrais e estruturais, que servem como base do contribuinte e suas configurações iniciais
- Mensais: eventos de apuração periódica, utilizados para consolidação de informações contábeis e tributárias do período
- Transacionais: eventos que registram operações individuais, vinculadas a controles fiscais específicos como créditos e distribuição de tributos
Todos os eventos são interdependentes e validados entre si, exigindo que as informações cadastrais e estruturais estejam corretas para que os demais eventos sejam aceitos e processados.
6) EVENTOS PRINCIPAIS
Os principais eventos da DeRE representam a base estrutural, contábil e de retorno do processamento da obrigação, sendo fundamentais para o correto funcionamento do fluxo de transmissão e validação das informações.
- D-1001: evento inicial e central, responsável pelo cadastro do contribuinte e definição dos parâmetros básicos que serão utilizados nas validações dos demais eventos
- D-1011: evento de estruturação do plano de contas (PGCC), que realiza o relacionamento entre contas contábeis e o tratamento tributário por meio do codTrib
- D-9001: evento de retorno do processamento, que informa o resultado da validação dos eventos enviados, indicando sucesso, erros ou avisos
Esses eventos formam a base do ciclo da DeRE, sendo o D-1001 o ponto de partida, o D-1011 responsável pela estrutura contábil e o D-9001 o mecanismo de retorno e controle do processamento.
7) VALIDAÇÕES
As validações da DeRE garantem a consistência e integridade das informações enviadas, por meio de verificações automáticas cadastrais, estruturais e tributárias antes do processamento dos eventos.
- Cadastro e habilitação do contribuinte: verifica se o CNPJ está ativo e devidamente habilitado para envio da obrigação
- Estrutura XML e datas: valida se o arquivo segue o layout oficial, schemas definidos e padrões de data exigidos
- Regime tributário compatível: confere se o enquadramento informado está de acordo com as regras aplicáveis ao contribuinte
- Plano de contas válido e sem duplicidade: assegura que a estrutura contábil esteja consistente, sem conflitos ou registros repetidos
- CodTrib correto: valida se o código de tributação está corretamente informado e compatível com a tabela vigente
- Regras de vigência e consistência geral: garante que os registros estejam dentro do período válido e coerentes com as demais informações enviadas
Essas validações são fundamentais para evitar rejeições e garantir o processamento adequado dos eventos da DeRE.
8) ROTINA DE GERAÇÃO DA DeRE
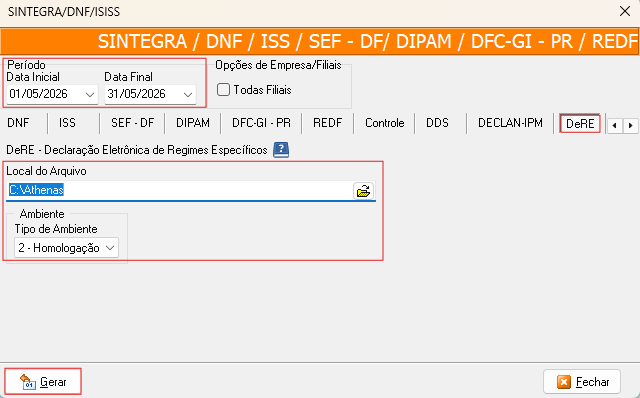
Acesse Fiscal > Arquivo > Exportar > SINTEGRA/ DNF/ ISS/ SEF–DF/ DIPAM/ DFC-GI–PR/ REDF > Aba DeRE
Define a competência que será considerada na geração da declaração.
- Data Inicial: início do período de apuração.
- Data Final: fim do período de apuração.
No campo Local do Arquivo, defina onde o XML da DeRE será salvo após a geração.
O botão de pasta permite selecionar outro diretório.
Defina o Ambiente utilizado para geração da declaração:
- 1 – Produção: utilizado para envio oficial.
- 2 – Homologação: utilizado para testes e validações.
Clique em [Gerar] para a geração do arquivo XML da DeRE conforme os parâmetros informados na tela.
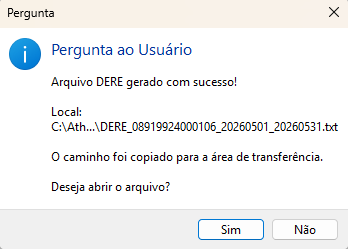
Quando a mensagem de sucesso aparecer, clique em [SIM] para abrir o arquivo gerado.
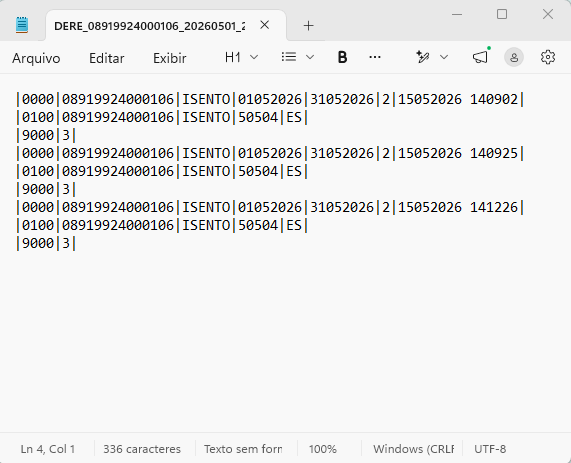
Exemplo de DERE:
9) CONFERÊNCIAS PRÉVIAS
Antes da transmissão da DeRE, é fundamental que o contribuinte realize uma conferência completa das informações que serão enviadas, garantindo que todos os dados estejam consistentes e aderentes às regras da obrigação acessória.
Nesse momento, deve-se conferir principalmente:
- CNPJ raiz do contribuinte;
- Vigências cadastradas e períodos ativos;
- Estrutura e hierarquia do plano de contas;
- Parametrização do código de tributação (codTrib);
- Enquadramento do regime tributário;
- Existência e validade dos eventos iniciais, como o D-1001.
Também é necessário garantir que não existam inconsistências contábeis ou estruturais que possam provocar rejeições no processamento da declaração.
10) CONCLUSÃO
A DeRE é uma obrigação acessória estruturada e integrada, em que cada evento possui papel essencial para a correta transmissão, validação e apuração das informações fiscais e contábeis do contribuinte.
Seu funcionamento depende diretamente da consistência entre dados cadastrais, tributários e contábeis, além do correto atendimento às regras de vigência, parametrização e dependência entre eventos, especialmente os eventos D-1001, D-1011 e o retorno D-9001.
Dessa forma, manter as informações organizadas e previamente validadas é fundamental para garantir o sucesso do processamento e evitar rejeições ou inconsistências na declaração.