Manual de Apuração de PIS e COFINS – Lucro Real
1) OBJETIVO
Este manual tem como objetivo orientar o usuário na configuração, conferência e apuração do PIS e da COFINS para empresas enquadradas no regime de Lucro Real, garantindo que os créditos, débitos e saldos credores sejam processados corretamente conforme a legislação vigente.
2) CONCEITO DA APURAÇÃO NÃO CUMULATIVA
O regime não cumulativo do PIS e da COFINS permite aproveitar créditos calculados sobre custos, despesas e encargos vinculados às atividades da empresa.
Nesse regime, as alíquotas normalmente utilizadas são:
| Tributo | Alíquota |
|---|---|
| PIS | 1,65% |
| COFINS | 7,60% |
Empresas tributadas pelo Lucro Real estão sujeitas à apuração não cumulativa, observadas as exceções previstas na legislação.
O Athenas3000 realiza o controle dos créditos e débitos automaticamente conforme as parametrizações fiscais, CSTs, CFOPs e informações lançadas nos documentos fiscais.
3) PRÉ-REQUISITOS
Antes de iniciar a apuração, é importante verificar se:
- O regime tributário da empresa está configurado corretamente;
- Os CFOPs possuem natureza de crédito parametrizada;
- Os documentos fiscais foram lançados com CST de PIS e COFINS corretos;
- Os tipos de documentos fiscais estão parametrizados adequadamente;
- As informações do ativo imobilizado e operações financeiras foram preenchidas corretamente, quando aplicável.
Essas configurações são fundamentais para garantir a correta apuração das contribuições e a geração adequada dos registros do SPED Contribuições.
4) CONFIGURAR REGIME DE APURAÇÃO DA EMPRESA
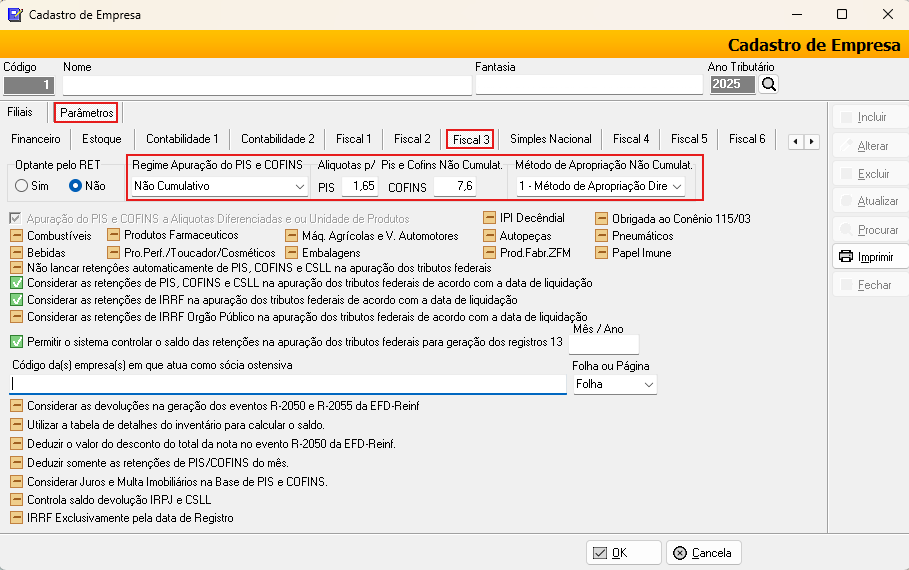
Acesse Módulo Fiscal > Cadastros > Empresas > Aba Parâmetros > Fiscal 3
Localize a empresa desejada e configure o regime de apuração do PIS/COFINS.
O sistema permite trabalhar com:
- Cumulativo;
- Não Cumulativo;
- Cumulativo e Não Cumulativo.
Para empresas do Lucro Real, normalmente será utilizada a opção Não Cumulativo.
💡 Observação: A opção Cumulativo e Não Cumulativo pode ser utilizada em situações específicas em que existam receitas sujeitas a tratamentos tributários distintos.
Após a definição do regime de apuração do PIS e da COFINS, também é necessário configurar corretamente as alíquotas utilizadas pelo sistema no cálculo das contribuições
Os campos de alíquota têm como finalidade determinar os percentuais aplicados sobre as bases de cálculo das operações fiscais durante o processo de apuração.
Essas informações são utilizadas pelo sistema para:
- Calcular os débitos das operações de saída;
- Validar os valores destacados nos documentos fiscais;
- Realizar a composição da apuração mensal;
- Gerar corretamente os registros do SPED Contribuições;
- Efetuar o controle dos créditos e débitos fiscais.
📌 Importante: Quando a empresa possuir operações sujeitas a tratamento tributário específico ou alíquotas diferenciadas, as parametrizações fiscais dos documentos e CSTs deverão estar compatíveis com a legislação aplicável.
O sistema também permite definir o Método de Apropriação Não Cumulativa, responsável pela forma como os créditos de PIS e COFINS serão tratados durante a apuração.
Essa configuração influencia diretamente a composição dos créditos fiscais vinculados às operações da empresa e deve ser parametrizada conforme o enquadramento tributário adotado.
5) PARAMETRIZAÇÃO DOS CFOPS E CRÉDITOS
Antes da apuração, é necessário validar as parametrizações fiscais responsáveis pela geração dos créditos de PIS e COFINS.
5.1 Natureza de Crédito dos CFOPs
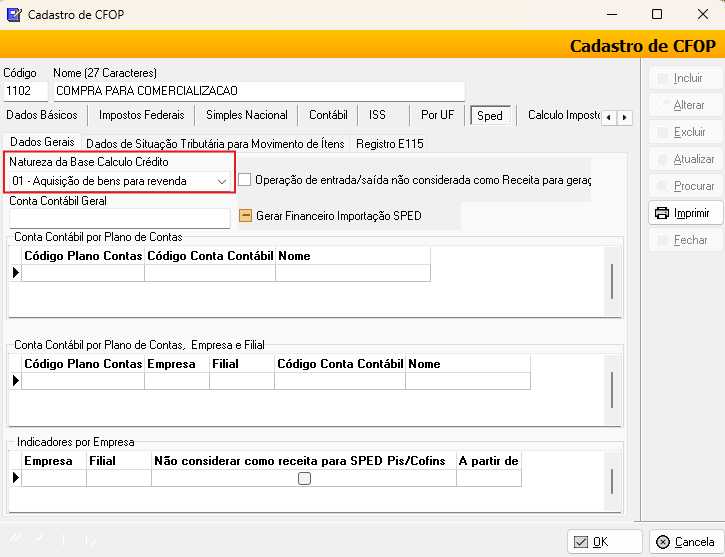
Acesse Módulo Fiscal > Cadastros > Parâmetros > Códigos Fiscais (CFOP) > Aba SPED
Verifique se os CFOPs de entrada possuem a Natureza de Crédito configurada corretamente, permitindo o aproveitamento adequado dos créditos fiscais durante a apuração.
5.2 Ativo Imobilizado
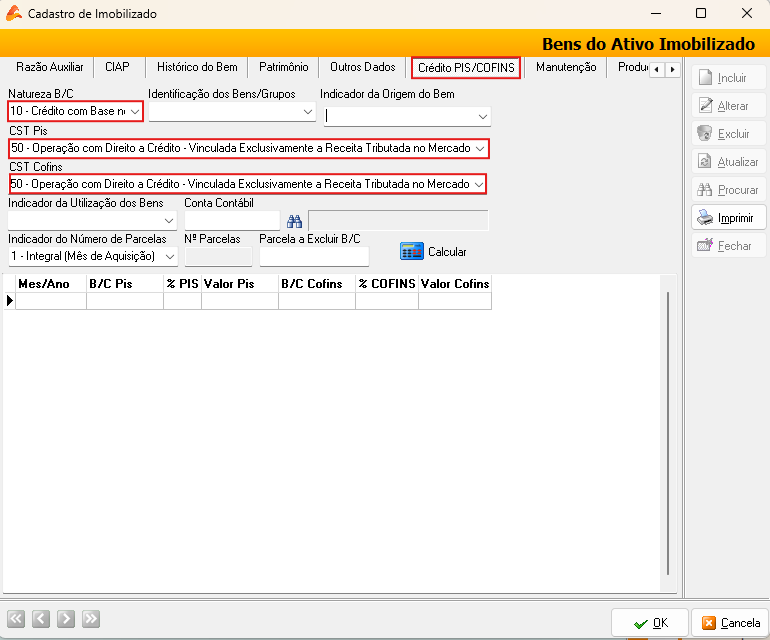
Acesse Módulo Administrativo > Cadastros > Estoque > Ativo Imobilizado/Máquinas de Produção
Confira se as informações do ativo imobilizado foram preenchidas corretamente para que os créditos vinculados aos bens sejam considerados na apuração do PIS e da COFINS.
5.3 Operações Financeiras
Acesse Módulo Administrativo > Movimentação > Financeiro > Contas a Pagar/Receber
Verifique se os lançamentos financeiros possuem:
- Conta contábil corretamente vinculada ao rateio de custos;
- Parametrização correta para geração das informações de PIS e COFINS.
Essas informações são utilizadas na composição da apuração fiscal.

6) CONFERÊNCIA DOS DOCUMENTOS FISCAIS
Após as parametrizações, recomenda-se realizar a conferência dos documentos fiscais de entrada e saída antes da apuração.
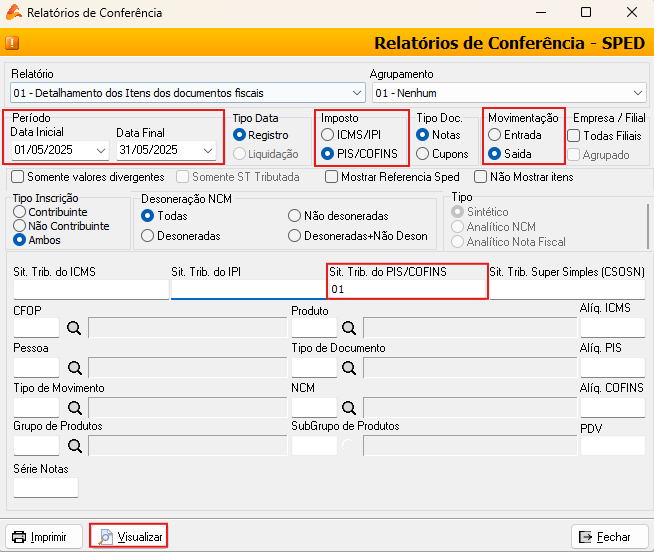
Acesse Módulo Fiscal > Relatórios > Registros > Conferências SPED
Utilize o relatório para validar:
- CST de PIS e COFINS;
- CFOP utilizado;
- Alíquotas das contribuições;
- Natureza de crédito vinculada à operação;
- NCM dos produtos;
- Demais informações fiscais dos documentos lançados;
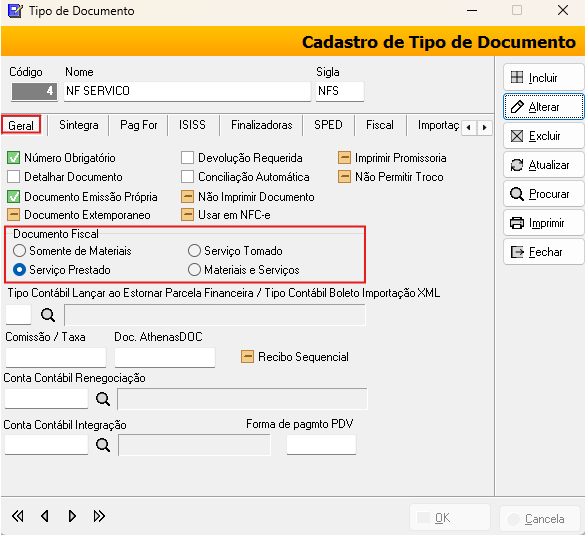
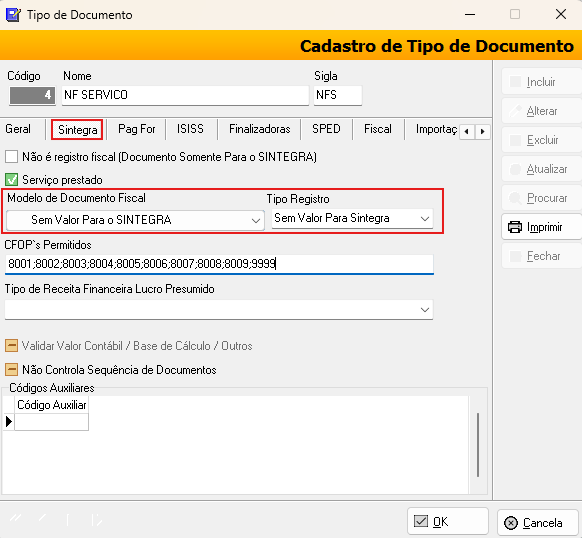
7) CONFIGURAÇÃO DOS MODELOS FISCAIS
Acesse Módulo Fiscal > Cadastros > Parâmetros > Tipo de Documentos Fiscais
Verifique se o modelo do documento fiscal está corretamente parametrizado.
Confirme os modelos utilizados para:
- Notas fiscais de mercadoria;
- Notas fiscais de serviço;
- Conhecimentos de transporte.
Parametrizações incorretas podem gerar inconsistências nos registros fiscais e na apuração das contribuições.
8) PROCESSO DE APURAÇÃO DO PIS/COFINS
Após concluir todas as conferências e parametrizações, realize a apuração.
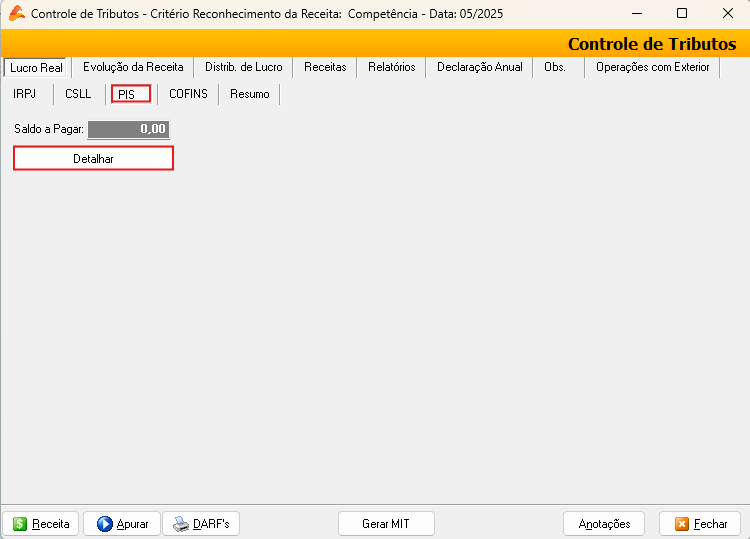
Acesse Módulo Fiscal > Movimentação > Tributos Federais
Após acessar a rotina de Tributos Federais, selecione o período desejado e clique em [Receita]

Em seguida, acesse a aba PIS e clique em [Detalhar]
O sistema abrirá a tela contendo os créditos e débitos apurados no período.
8.1 Alteração e Conferência dos Créditos
Ao selecionar o detalhamento dos créditos de PIS/COFINS, o sistema permitirá a visualização e edição das informações relacionadas à apuração do período.
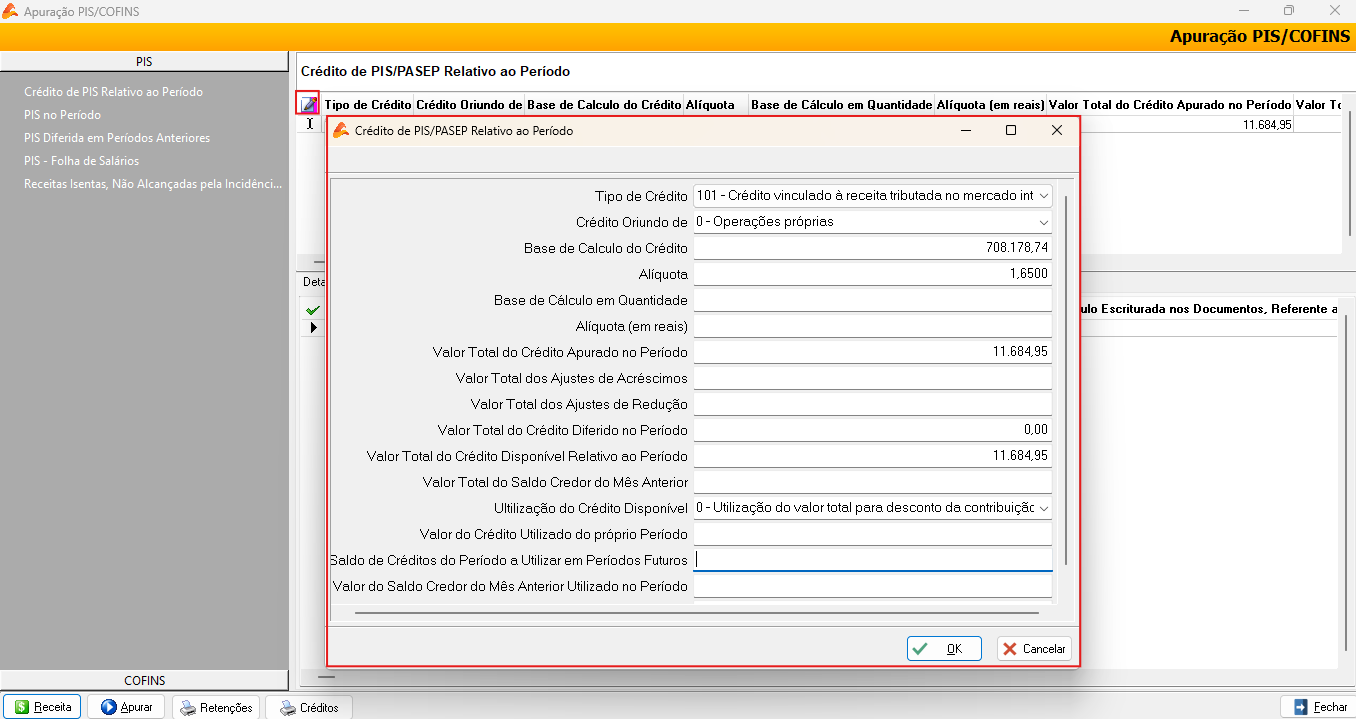
Após verificar as informações:
Clique em [Apurar]
O sistema efetuará o cálculo das contribuições considerando:
- Débitos das operações de saída;
- Créditos permitidos;
- Saldo credor anterior;
- Créditos do próprio período.
9) CONFERÊNCIA DA APURAÇÃO
Acesse Módulo Fiscal > Relatórios > Registros > Conferências SPED
A conferência permite validar:
- CSTs utilizados;
- Natureza de crédito;
- Valores de crédito e débito;
- Operações consideradas na apuração.
Exemplo de Conferência:
| CFOP | Natureza do Crédito | CST |
|---|---|---|
| 2353 | 03 — Aquisição de serviços utilizados como insumo | 50 |
10) CONTROLE DOS CRÉDITOS
O controle de créditos do PIS e da COFINS é realizado automaticamente pelo sistema na própria apuração.
O Athenas3000 considera:
- Saldo credor do período anterior;
- Créditos gerados no mês atual;
- Créditos já utilizados na apuração;
- Saldo disponível para períodos futuros.
10.1 Exemplo de Utilização do Crédito
No período em que não houver saldo credor anterior, o sistema utilizará os créditos gerados no próprio mês para abatimento das contribuições apuradas.
Quando existir saldo credor acumulado de períodos anteriores, ele será utilizado prioritariamente antes dos créditos do período atual.
O saldo remanescente permanecerá disponível para utilização nos próximos períodos de apuração.
11) CONCLUSÃO
A correta parametrização fiscal, aliada à conferência dos documentos e à validação das informações utilizadas na apuração, é fundamental para garantir o cálculo adequado do PIS e da COFINS no regime não cumulativo.
O Athenas3000 disponibiliza recursos que auxiliam no controle dos créditos, débitos e saldos credores, proporcionando maior segurança no processo de apuração e do SPED Contribuições.
Recomenda-se realizar conferências periódicas das parametrizações e lançamentos fiscais para evitar inconsistências tributárias e assegurar conformidade com a legislação vigente.